【火災保険の仕組み】①
火災保険の対象になるものは下記の通りです。
“建物”と“家財”
*事業用物件の場合:建物・家財・設備・什器・商品となります。
《建物に含まれるもの》
■基礎
■門・塀・垣
■物置や車庫(カーポート)など
*対象外としている場合もありますので、ご自身のご契約をご確認ください。
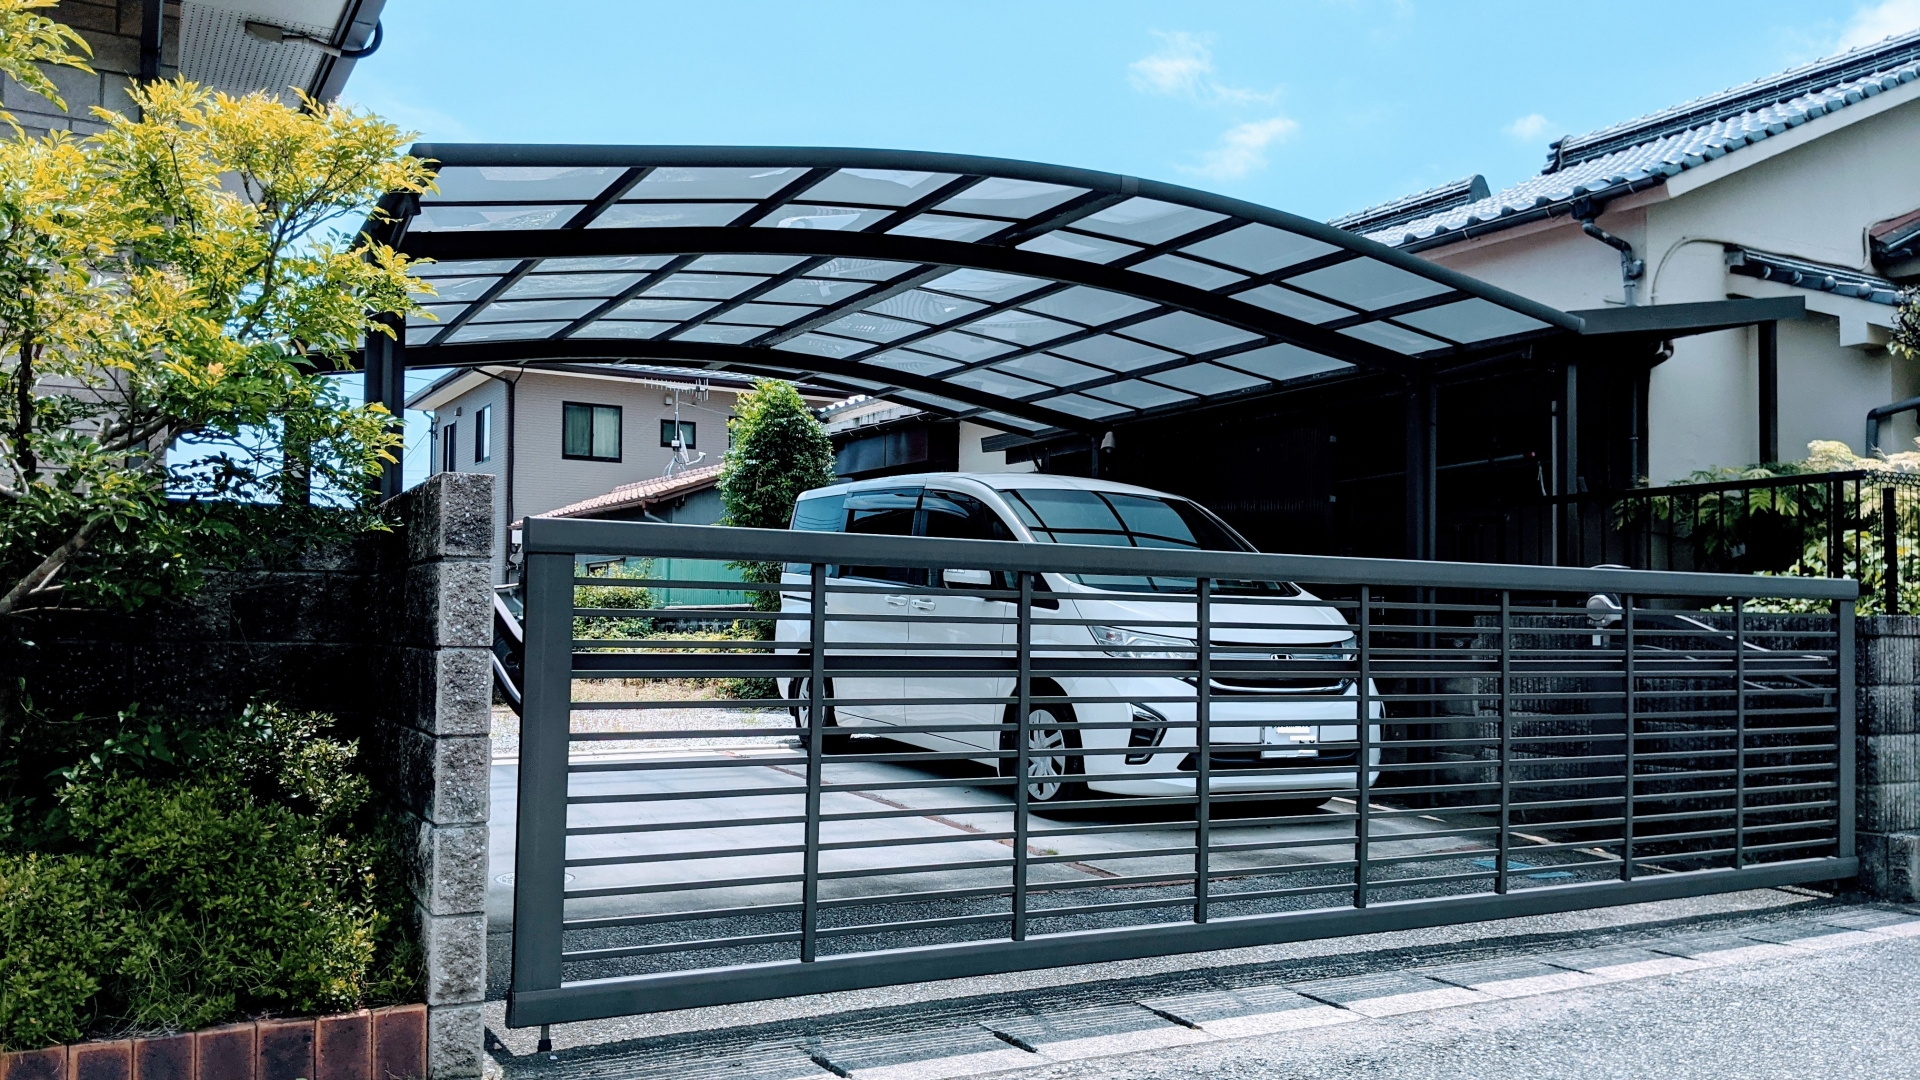
*上記の場合、カーポートや車庫のゲートは建物に含まれます。
*車は火災保険の対象外になります。
自動車保険の等級制度
自動車保険の等級とは・・? ご契約者様の事故歴に応じて保険料を割引・割増する制度のことです。 等級は、一部の会社を除き1等級から20等級まで分類されています。 一般的に自動車保険に始めて加入する場合、6等級 […]
こちら
【火災保険の仕組み】➄
*火災保険は保険使うと高くなるの? 火災保険には自動車保険のように等級制度がなく、 何度保険を使用しても更新時の保険料が保険使用によって上がる仕組みはありません。 しかし、自然災害の発生頻度や築年数が古くな […]
こちら
【火災保険の仕組み】③
*長期契約で仮に8年後に全焼してしまった場合っていくら補償されるの? →建物保険金額の設定方法にもよってきますが、再調達価額の場合にはご契約時に設定した保険金額が全額支払われます。 (何年後に全焼してしまっ […]
こちら
交通事故の過失割合って誰が決めているの?
交通事故における過失割合は誰が決めるのか・・・ 警察それとも保険会社? 原則論的なことを除き、 一般的には被害者の保険会社と相手の保険会社が協議をして決めています。 他方では、交通事故直後に警 […]
こちら
【火災保険の仕組み】②
火災保険の保険料はどうやって決まるの? ■対象物件の所在地 火災保険料につきましては、都道府県によって異なっております。 それは都道府県によって自然災害の発生状況は大きく異なり、 災害発生実績、損害状況をも […]
こちら
雨漏れって保険請求出来る?
雨漏れについては原因が何なのかによって大きく変わってきます。 例えば、 ・『台風により屋根が飛ばされ、そこから雨漏れしてしまった』、 ・『強風により物が屋根にぶつかり、そこから雨漏れしてしまった』など、 外 […]
こちら