【火災保険の仕組み】②
火災保険の保険料はどうやって決まるの?
■対象物件の所在地
火災保険料につきましては、都道府県によって異なっております。
それは都道府県によって自然災害の発生状況は大きく異なり、
災害発生実績、損害状況をもとに保険料が算出されているからです。
■対象物件の構造級別
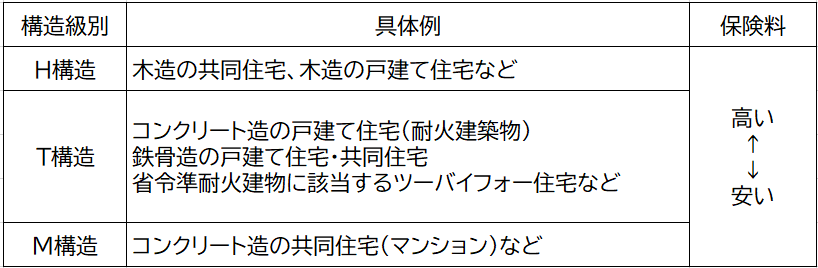
建物構造の基準となる「構造級別」は3段階あり、
建物の防火上の性能の高さで分けられ、
性能の高いほうからM構造、T構造、H構造となっております。
性能の高いM構造が、最も保険料が安くなります。
*こちらをご参照下さい。
車によって保険料って違うの・・?
自動車の用途車種が自家用普通乗用車と自家用小型乗用車、自家用軽四輪乗用の場合、 保険料は、自動車検査証(車検証)に記載されている自動車の型式によって異なっております。 各車両の事故実績に基づいて、 普通乗用車・小型乗用車 […]
こちら
【火災保険の仕組み】①
火災保険の対象になるものは下記の通りです。 “建物”と“家財” *事業用物件の場合:建物・家財・設備・什器・商品となります。 《建物に含まれるもの》 ■基礎 ■門・塀・垣 ■物置や車庫(カーポート)など * […]
こちら
自動車保険の保険料ってどうやって決めているの?
保険料を算出する7つの要素があります。 【要素1】自動車の型式・・・型式別料率クラスで異なる保険料 【要素2】等級・・・・・・・事故で等級が下がると保険料は高くなる 【要素3】保険料率の改訂・・保険会社の保険料 […]
こちら
雨漏れって保険請求出来る?
雨漏れについては原因が何なのかによって大きく変わってきます。 例えば、 ・『台風により屋根が飛ばされ、そこから雨漏れしてしまった』、 ・『強風により物が屋根にぶつかり、そこから雨漏れしてしまった』など、 外 […]
こちら
自動車保険の等級制度
自動車保険の等級とは・・? ご契約者様の事故歴に応じて保険料を割引・割増する制度のことです。 等級は、一部の会社を除き1等級から20等級まで分類されています。 一般的に自動車保険に始めて加入する場合、6等級 […]
こちら
他車運転特約とは・・・
一般的に自動車保険は、ご契約車両の運転に対して適用されますが、 他車運転特約は、契約車両以外の車に対しても記名被保険者の自動車保険が適用できるという特約です。 他人の車を借りて運転していた場合、万が一事故を起こしても、 […]
こちら